Article
Modernisation de la chaîne TVA belge : ce qui a changé en 2025, ce qui change depuis le 1ᵉʳ mai 2026
Auteur : Jonathan N'KULI
07 Octobre 2026 à 20h58
Catégorie : Conseil
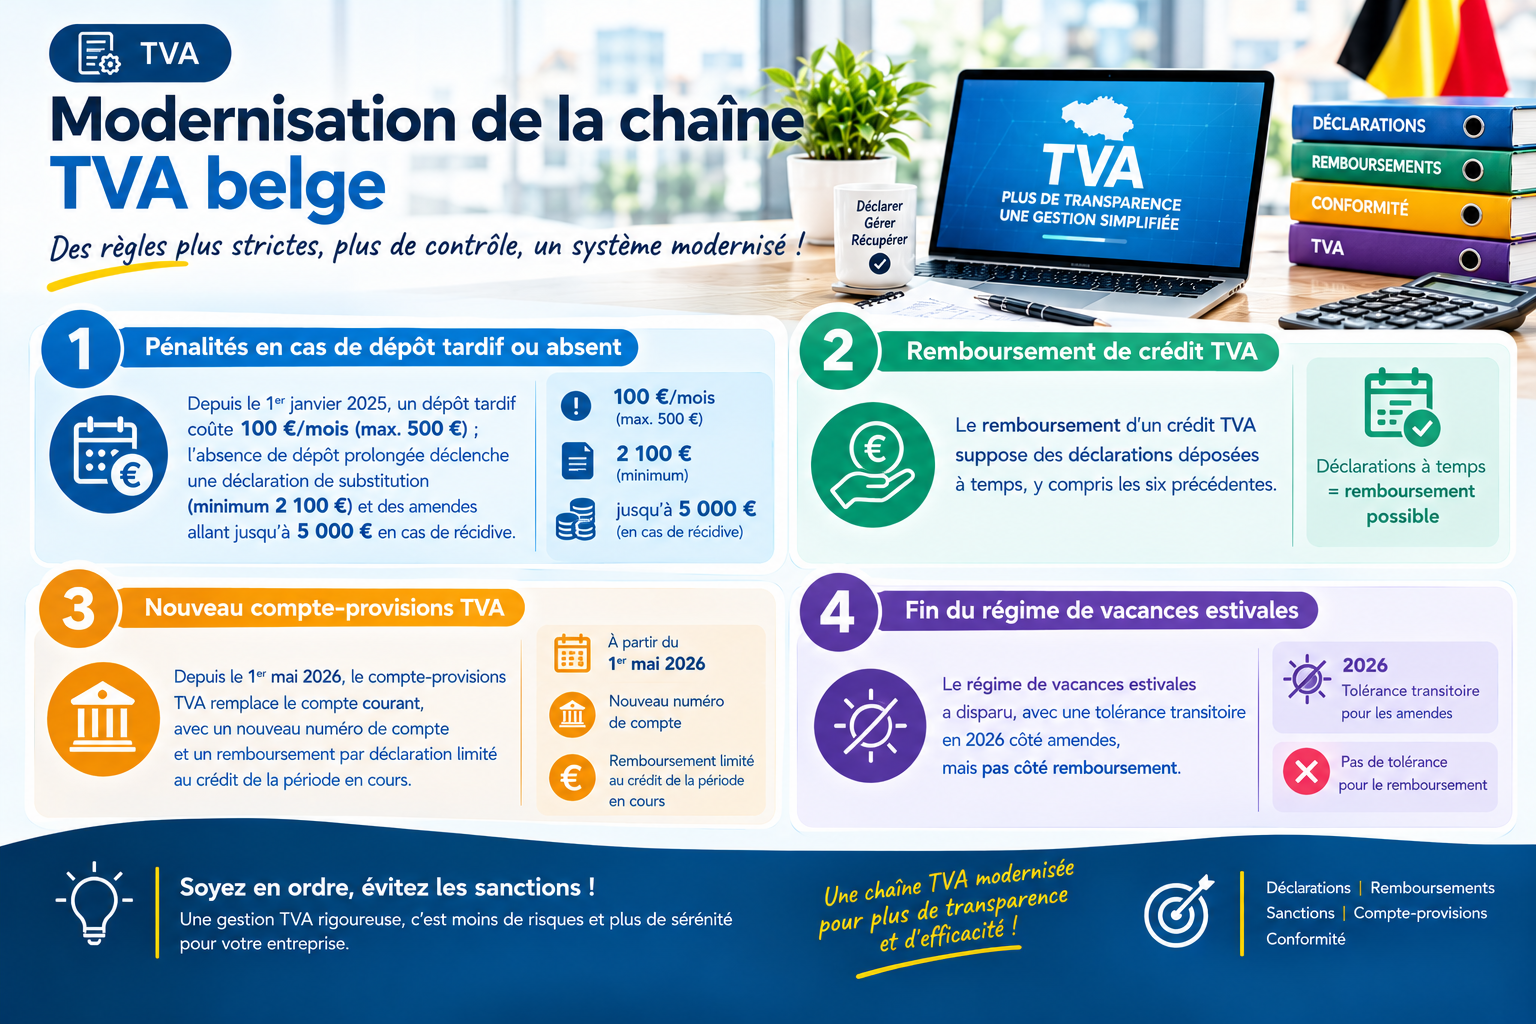
La façon dont l'administration traite vos déclarations, vos retards et vos remboursements de TVA a été revue en profondeur, en deux étapes. Un point utile pour ne plus être surpris par une déclaration de substitution ou un nouveau numéro de compte.
La loi du 12 mars 2024 modernisant la chaîne TVA et le recouvrement des créances fiscales et non fiscales a transformé la relation entre l'administration et les assujettis, en deux temps : une première série de mesures entrée en vigueur le 1ᵉʳ janvier 2025, puis un second volet, initialement prévu pour octobre 2025 mais reporté au 1ᵉʳ mai 2026.
Depuis le 1ᵉʳ janvier 2025 : fin de la tolérance, place à la déclaration de substitution
L'administration tolérait auparavant quelques jours de retard avant de sanctionner un dépôt tardif. Cette tolérance a disparu. En contrepartie, le régime de sanctions a été clarifié et rendu plus progressif.
La déclaration de substitution
Si une déclaration périodique n'est toujours pas déposée trois mois après l'échéance, l'administration envoie par recommandé une proposition de déclaration de substitution. Elle reprend comme montant de TVA due le plus élevé des douze derniers mois, avec un minimum de 2 100 €. L'assujetti dispose d'un mois pour déposer sa véritable déclaration ; à défaut, la proposition devient définitive.
Les nouvelles amendes
Le barème ci-dessous pour le non-dépôt résulte de la modification de l'arrêté royal n° 44 du 9 juillet 2012 par l'arrêté royal du 29 septembre 2024 : il remplace l'ancienne amende forfaitaire unique de 1 000 € par un barème progressif selon la récidive, appréciée sur une période de quatre ans.
| Situation | Amende |
|---|---|
| Dépôt tardif | 100 € par mois de retard, max. 500 € |
| Non-dépôt — 1ʳᵉ infraction (sur 4 ans) | 500 € |
| Non-dépôt — 2ᵉ infraction | 1 250 € |
| Non-dépôt — 3ᵉ infraction | 2 500 € |
| Non-dépôt — 4ᵉ infraction et suivantes | 5 000 € |
| Non-paiement — déclaration à temps | 5 % de la taxe due |
| Non-paiement — déclaration tardive | 10 % de la taxe due |
| Non-paiement — déclaration de substitution définitive | 15 % de la taxe due |
Le remboursement d'un crédit de TVA est par ailleurs conditionné au dépôt dans les délais de la déclaration concernée et des six déclarations précédentes. Les déposants mensuels bénéficient d'un remboursement automatique dès 50 € de crédit, sous ces mêmes conditions.
Exemple — Une société ne dépose pas sa déclaration du premier trimestre 2026, due le 25 avril. Sans régularisation, l'administration peut lui notifier, à partir de fin juillet 2026, une proposition de déclaration de substitution reprenant le montant le plus élevé de ses douze derniers mois (minimum 2 100 €). Elle dispose alors d'un mois pour déposer sa vraie déclaration — au-delà, la proposition devient définitive et une amende de non-paiement de 15 % s'ajoute.
Depuis le 1ᵉʳ mai 2026 : le compte-provisions TVA remplace le compte courant
Le second volet de la réforme change la façon dont votre solde TVA est géré au quotidien :
- Le compte courant TVA est remplacé par un compte-provisions TVA, qui centralise l'ensemble de votre situation et se consulte via MyMinfin.
- Les paiements TVA se font désormais sur un nouveau numéro de compte : BE41 6792 0036 4210.
- Le remboursement demandé via la déclaration périodique est limité au crédit de la période en cours (case 72 de la déclaration) — et non plus au solde cumulé comme auparavant. Pour récupérer un solde plus important disponible sur le compte-provisions, une demande distincte doit être introduite via MyMinfin.
- Le régime de « vacances » (tolérance estivale pour le dépôt) est supprimé, avec une mesure transitoire pour 2026 : aucune amende de retard n'est appliquée si la déclaration est déposée dans l'ancien délai de vacances, mais obtenir un remboursement suppose toujours de respecter le délai légal normal.
Si vous aviez un crédit TVA en attente sur votre compte courant au 30 avril 2026, il a en principe été transféré automatiquement vers votre nouveau compte-provisions. Vérifiez ce transfert via MyMinfin plutôt que de supposer qu'il s'est fait correctement.
Ce qu'il faut retenir
- Depuis le 1ᵉʳ janvier 2025, un dépôt tardif coûte 100 €/mois (max. 500 €) ; l'absence de dépôt prolongée déclenche une déclaration de substitution (minimum 2 100 €) et des amendes allant jusqu'à 5 000 € en cas de récidive.
- Le remboursement d'un crédit TVA suppose des déclarations déposées à temps, y compris les six précédentes.
- Depuis le 1ᵉʳ mai 2026, le compte-provisions TVA remplace le compte courant, avec un nouveau numéro de compte et un remboursement par déclaration limité au crédit de la période en cours.
- Le régime de vacances estivales a disparu, avec une tolérance transitoire en 2026 côté amendes, mais pas côté remboursement.
Cet article a une vocation générale et informative ; il ne constitue pas un avis fiscal personnalisé. Les modalités exactes (délais spécifiques à votre régime de déclaration, situations transitoires, demandes de remboursement en cours) méritent d'être vérifiées au cas par cas.
Une déclaration en retard ou un remboursement en attente ?
Faisons le point sur votre situation TVA avant qu'une proposition de substitution n'arrive.
À propos de l'auteur

Dernières nouvelles
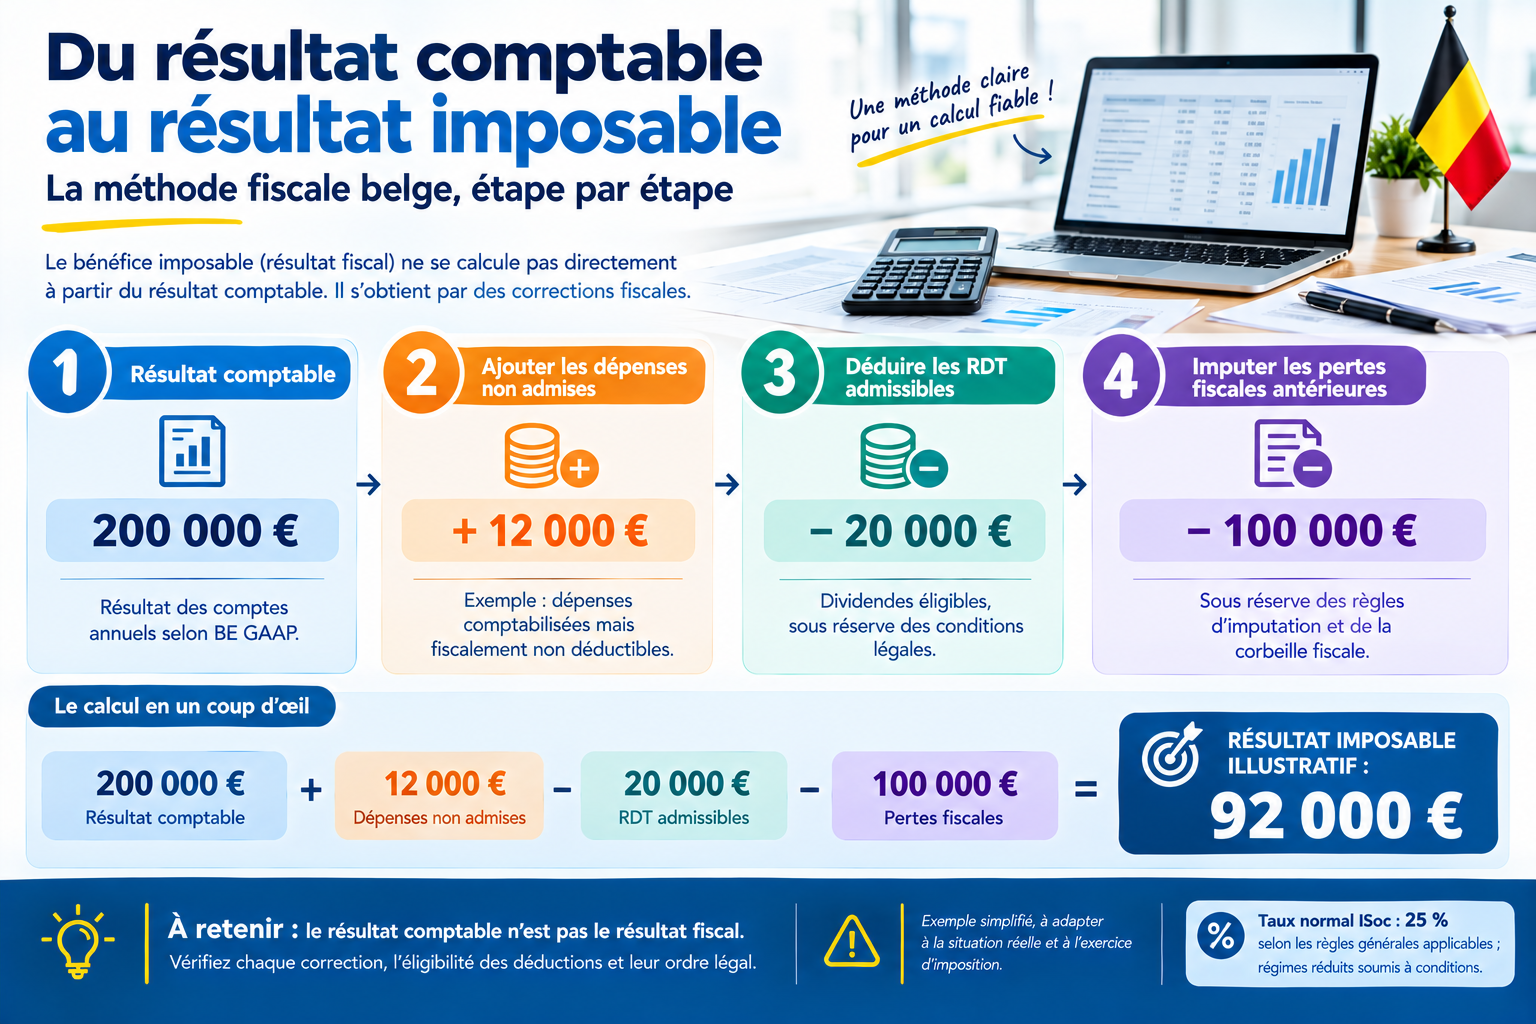
Méthodologie rigoureuse permettant de passer du résultat comptable au résultat imposable (bénéfice fiscal) en Belgique
Publié : le 10 Octobre 2026 à 13h36
Jonathan N'KULI
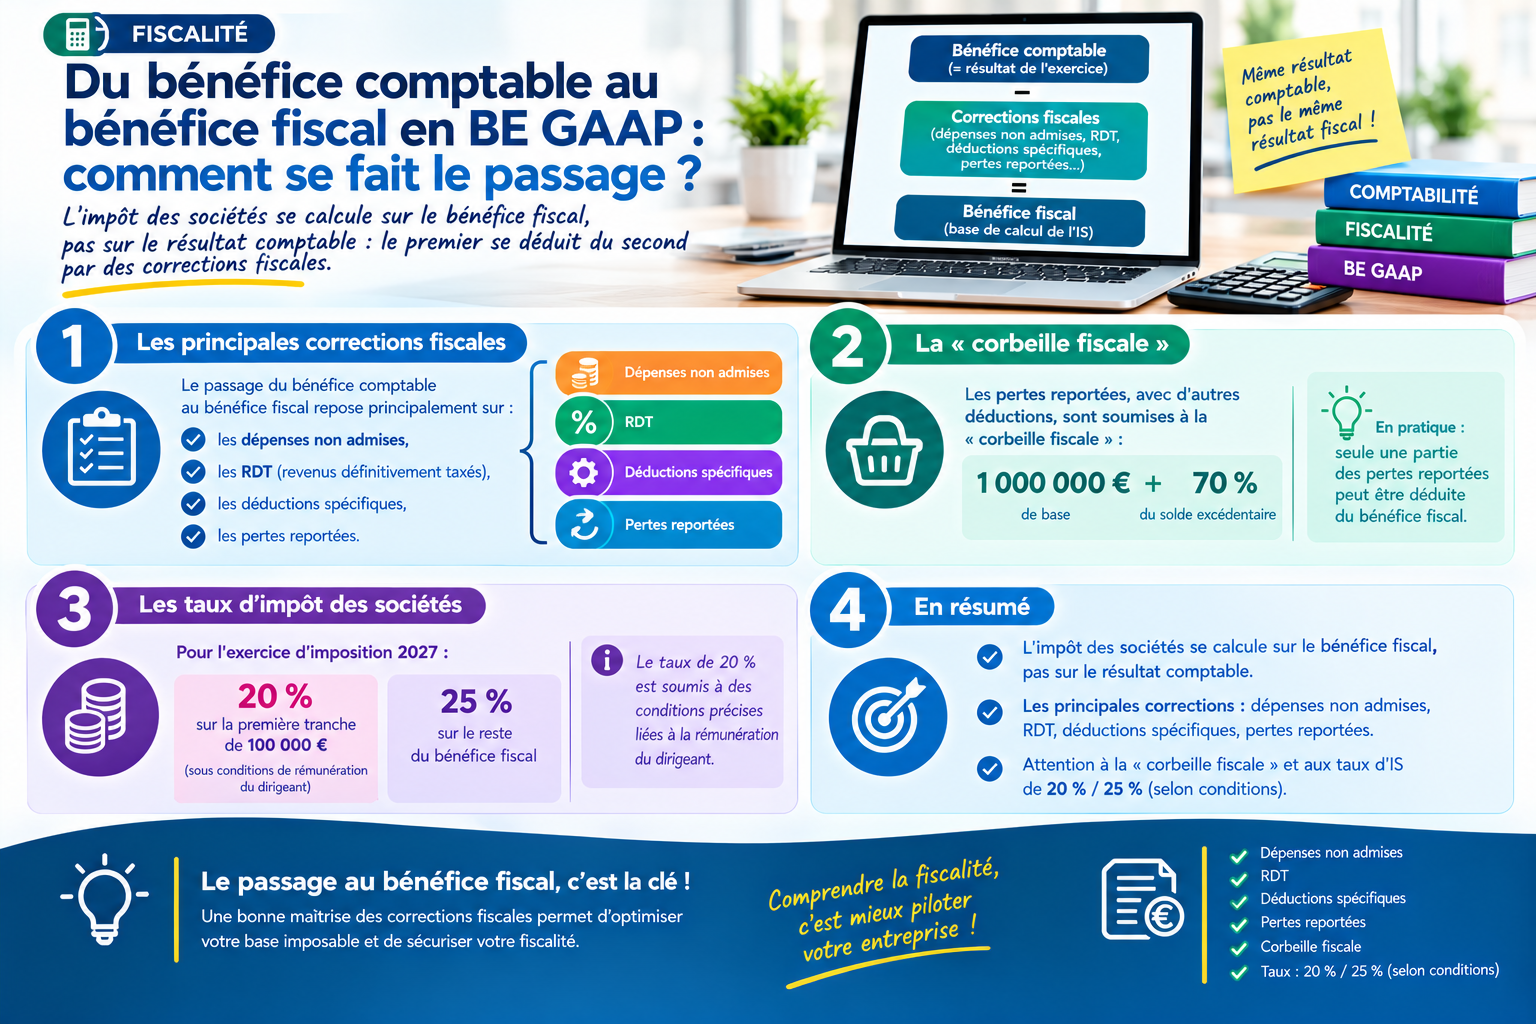
Du bénéfice comptable au bénéfice fiscal en BE GAAP : comment se fait le passage ?
Publié : le 10 Octobre 2026 à 13h22
Jonathan N'KULI
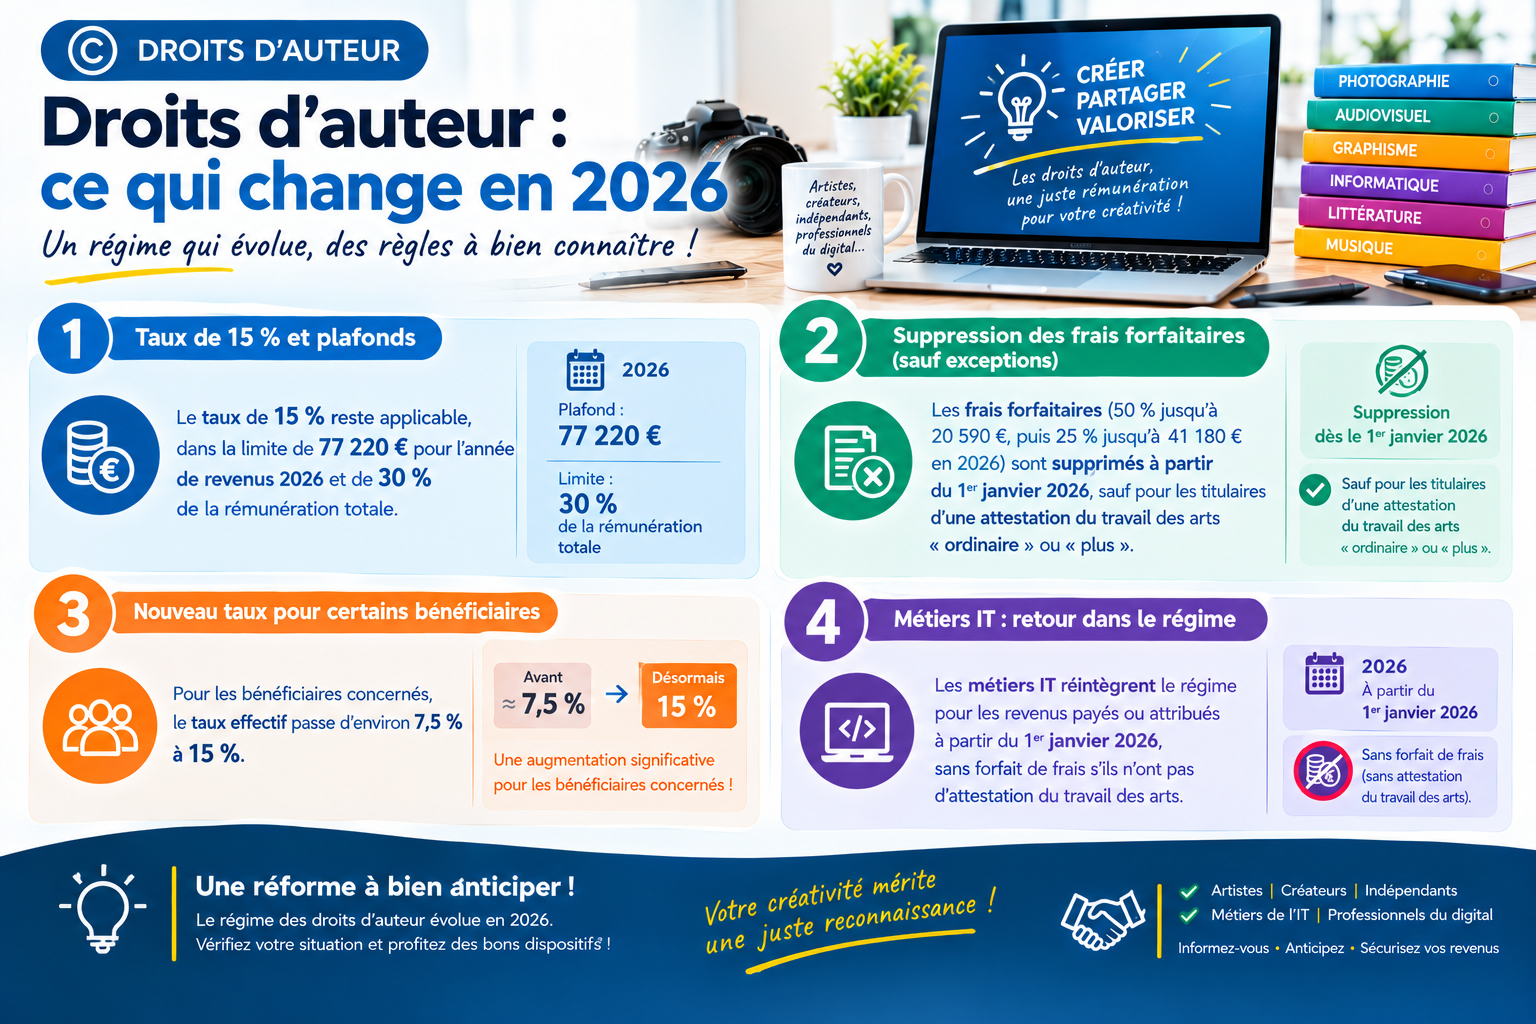
Droits d'auteur : ce que change la réforme du régime fiscal depuis le 1ᵉʳ janvier 2026
Publié : le 09 Octobre 2026 à 08h55
Jonathan N'KULI
Coopération administrative et fiscalité numérique : ce que le fisc belge reçoit sur vos revenus en ligne et vos crypto-actifs
Publié : le 07 Octobre 2026 à 22h52
Jonathan N'KULI
Fiscalité automobile : ce qui change pour les voitures de société commandées à partir du 1ᵉʳ janvier 2026
Publié : le 07 Octobre 2026 à 21h57
Jonathan N'KULI
Modernisation de la chaîne TVA belge : ce qui a changé en 2025, ce qui change depuis le 1ᵉʳ mai 2026
Publié : le 07 Octobre 2026 à 20h58
Jonathan N'KULI
Réforme Arizona : rémunération des dirigeants, plafond des ATN et versements anticipés
Publié : le 05 Octobre 2026 à 17h30
Jonathan N'KULI
Registre UBO & AML : vos obligations, et ce qui change avec le paquet européen
Publié : le 05 Octobre 2026 à 17h01
Jonathan N'KULI
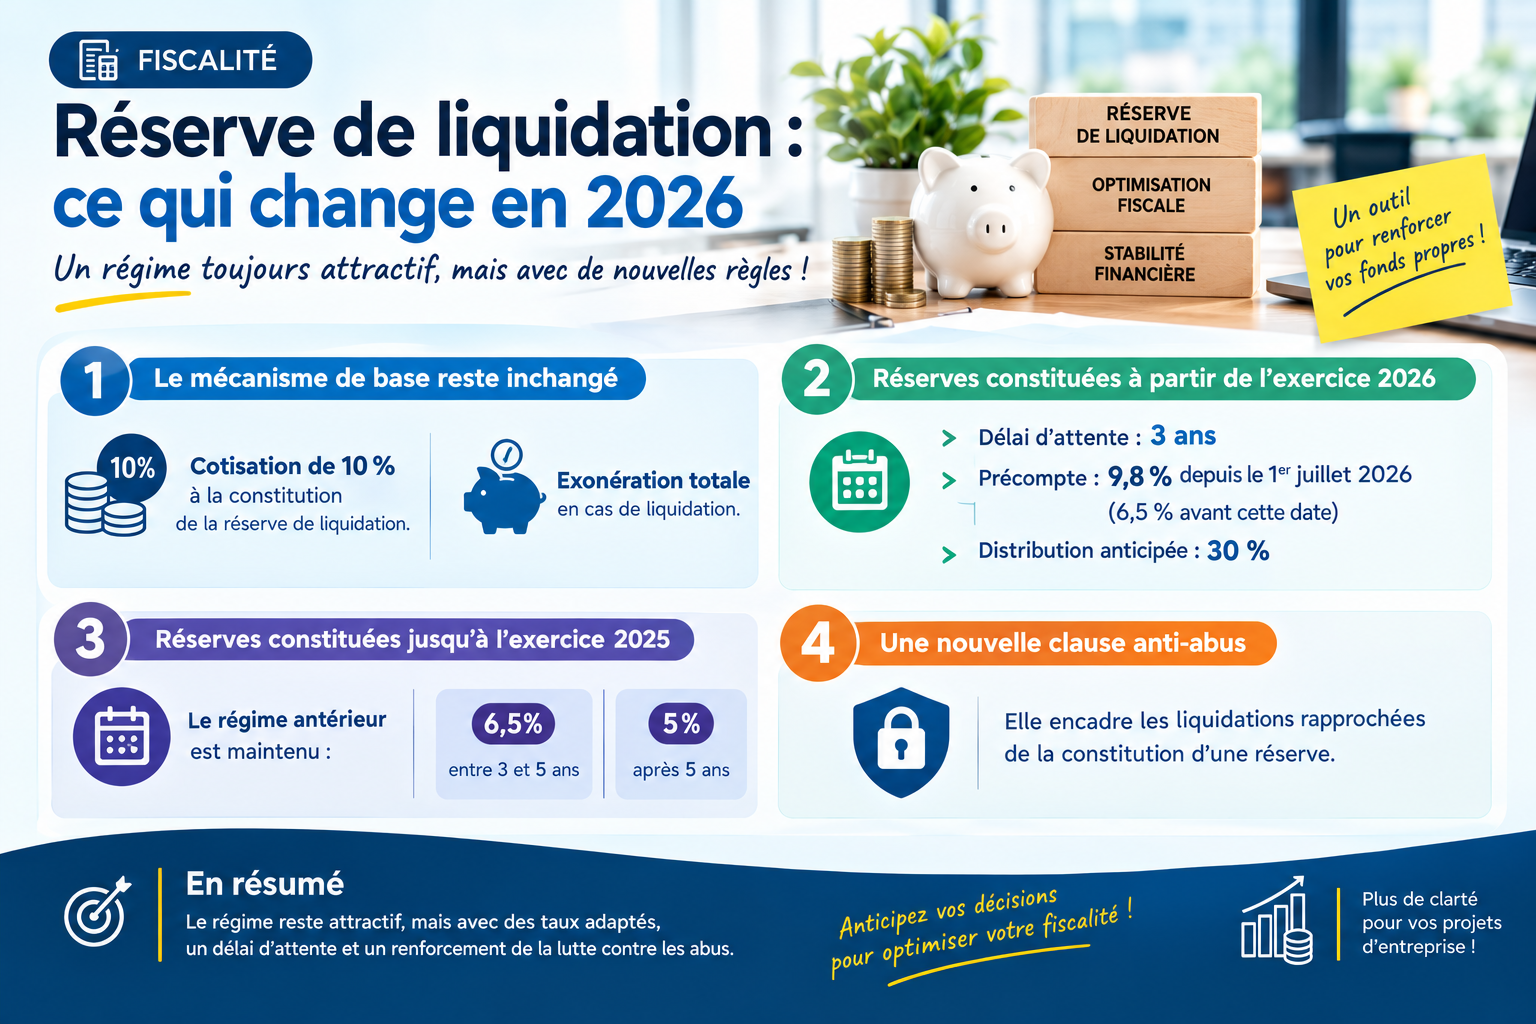
Réserve de liquidation : le précompte passe de 6,5 % à 9,8 % depuis le 1ᵉʳ juillet 2026
Publié : le 05 Octobre 2026 à 14h46
Jonathan N'KULI